
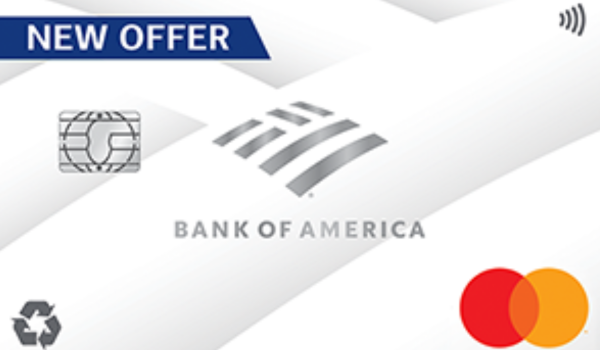
BankAmericard
Cero anualidad Menos interesesSolicitar el BankAmericard puede ser una buena opción para quien vive en Estados Unidos y busca una tarjeta de crédito más práctica que llamativa. Su propuesta no gira alrededor de puntos, millas o beneficios de viaje, sino de una oferta introductoria que puede ayudar a organizar compras grandes o saldos de otras tarjetas.
Sin embargo, esta tarjeta funciona mejor cuando existe un plan de pago antes de aplicar. El 0% introductorio puede dar alivio temporal, pero no elimina la deuda. Por eso, el usuario debe calcular cuánto puede pagar cada mes y evitar llegar al final del periodo promocional con saldo pendiente.
Beneficios de la tarjeta de crédito
El principal beneficio del BankAmericard está en su enfoque de bajo costo inicial. La tarjeta no cobra cuota anual y ofrece un periodo introductorio de 0% de tasa porcentual anual en compras elegibles. Además, puede ser útil para transferencias de saldo realizadas dentro del plazo indicado por el banco.
Esto la diferencia de tarjetas centradas en recompensas. En vez de motivar gastos para ganar puntos, puede ayudar a ordenar pagos con más previsibilidad durante un tiempo definido. Por eso, encaja mejor con usuarios que quieren reducir intereses, no acumular beneficios de viaje.
Entre sus ventajas principales aparecen:
- cuota anual de $0.
- periodo introductorio con 0% en compras elegibles.
- posibilidad de transferir saldos calificados.
- estructura sencilla para controlar pagos.
- respaldo de Bank of America.
- ausencia de enfoque en categorías complejas.
- utilidad para compras grandes planificadas.
Además, mantener una tarjeta sin cuota anual puede ayudar al historial crediticio si el usuario la usa con responsabilidad. Aun así, el mayor valor depende de pagar antes de que termine la promoción.
Puntos negativos del servicio
El primer límite es la falta de recompensas. Quien busca reembolso, puntos de viaje o millas puede sentir que la tarjeta entrega poco valor. En ese caso, productos como Citi Double Cash, Wells Fargo Active Cash o Bank of America Customized Cash Rewards pueden ser más atractivos para compras frecuentes.
Además, las transferencias de saldo suelen tener comisión. Ese costo debe entrar en el cálculo antes de mover una deuda. Si el saldo es pequeño o puede pagarse rápido, la comisión puede reducir bastante el ahorro esperado.
También existe el riesgo de usar el periodo introductorio sin estrategia. Si el usuario sigue sumando compras y no paga lo suficiente cada mes, la deuda puede continuar alta cuando empiece la tasa variable. Entonces, el beneficio inicial pierde fuerza.
Requisitos y documentación para aprobación
Bank of America evalúa el perfil completo del solicitante. Aunque no informa un puntaje mínimo oficial para aprobación, un crédito bueno suele mejorar las probabilidades. También influyen ingresos, historial de pagos, deuda actual, solicitudes recientes y uso del límite disponible.
La solicitud puede pedir nombre completo, dirección en Estados Unidos, fecha de nacimiento, número de Seguro Social o identificación fiscal aceptada, ingresos anuales, situación laboral y gasto mensual de vivienda. Además, el banco puede revisar reportes de crédito para medir riesgo.
Trabajadores autónomos, contratistas 1099 y profesionales independientes también pueden aplicar. En esos casos, conviene declarar ingresos reales, coherentes y sostenibles. Antes de solicitar, el usuario puede mejorar su perfil reduciendo saldos altos, corrigiendo errores en reportes y evitando nuevas solicitudes seguidas.
BankAmericard
“`html id=”lwp8s2″Lo que realmente funciona
El BankAmericard se posiciona bien para quien quiere evitar cargos fijos, porque tiene cuota anual de $0. Frente a tarjetas con anualidad, puede ser más fácil de mantener a largo plazo. Sin embargo, no compite en beneficios de viaje ni recompensas, así que su ventaja está en el ahorro potencial de intereses.
El periodo introductorio con 0% de tasa porcentual anual es su punto más fuerte. Puede ayudar en compras planificadas o transferencias de saldo elegibles. Citi Simplicity y Wells Fargo Reflect también compiten en este terreno, pero BankAmericard mantiene una propuesta clara para usuarios que quieren reducir presión financiera.
La transferencia de saldo puede ser útil si la deuda actual tiene intereses altos. Aun así, la comisión debe calcularse antes de decidir. Si el ahorro supera el costo de transferencia, la tarjeta gana sentido. Si no, pagar la deuda original puede ser más simple.
El BankAmericard no lidera en recompensas, porque no está diseñado para eso. No ofrece puntos, millas ni reembolso continuo. Aun así, esa simplicidad puede ayudar a usuarios que no quieren distraerse con categorías y prefieren concentrarse en pagar menos intereses.
Para compras cotidianas pagadas al cierre, una tarjeta de reembolso fijo puede entregar más valor. Para una compra grande o una deuda de tarjeta, BankAmericard puede ser más útil. Su valor diario depende del objetivo financiero del usuario.
Esta lista deja claro que el BankAmericard no busca impresionar con beneficios extras. Su función es ayudar a controlar costos, organizar pagos y ganar tiempo con una estrategia responsable.
BankAmericard puede ayudarte si quieres ordenar pagos sin anualidad
El BankAmericard puede ser una alternativa sólida para usuarios que buscan una tarjeta sin cuota anual y con una oferta introductoria orientada a reducir intereses. Su valor aparece cuando el titular usa el plazo promocional para pagar con disciplina.
Aun así, no conviene solicitarlo esperando recompensas o ventajas de viaje. Antes de aplicar, calcule la comisión de transferencia, revise su presupuesto y defina un pago mensual realista. Una tarjeta sencilla puede ser muy útil cuando responde a una meta financiera clara.
¿Quieres saber cómo aprobarte más rápido? Ve a la próxima página.
Al hacer clic, permanecerás en este sitio web

 Upgrade Cash Visa para solicitar crédito con reembolso y pagos más claros <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Upgrade Cash Visa para saber si esta tarjeta con reembolso encaja contigo.</p>
 SoFi Credit para solicitar una tarjeta con recompensas digitales <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de SoFi Credit para saber si esta tarjeta digital encaja con tu perfil.</p>
 Petal Visa para solicitar una tarjeta y avanzar con tu crédito <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Petal Visa para decidir si esta tarjeta puede ayudarte a construir crédito.</p>