
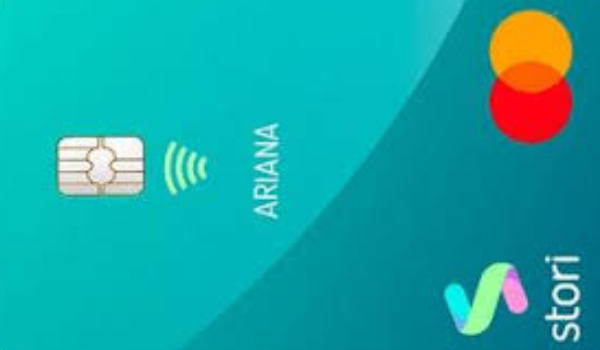
STORI CONSTRUYE MASTERCARD
Construye historial Aprobación flexibleSolicitar una tarjeta de crédito puede parecer complicado cuando no se tiene historial financiero o cuando el score en Buró de Crédito es bajo. Sin embargo, STORI CONSTRUYE MASTERCARD fue diseñada precisamente para ayudar a las personas que desean empezar a construir crédito de manera responsable en México. Muchas fintech han comenzado a ofrecer soluciones accesibles, pero esta tarjeta destaca por su proceso digital y por permitir que usuarios con perfiles limitados puedan iniciar su camino financiero.
En el mercado mexicano, el acceso al crédito todavía representa un reto para millones de personas. Jóvenes profesionales, trabajadores independientes y emprendedores suelen enfrentar rechazos cuando intentan obtener su primera tarjeta. Por esa razón, productos como STORI CONSTRUYE MASTERCARD han ganado popularidad. Su modelo busca facilitar la aprobación y al mismo tiempo ayudar al usuario a demostrar disciplina financiera ante instituciones como Buró de Crédito y Círculo de Crédito.
Además, la solicitud puede realizarse completamente en línea. Esto reduce la burocracia típica de algunos bancos tradicionales y permite que más personas accedan a una herramienta financiera que puede mejorar su historial crediticio con el paso del tiempo.
Beneficios de STORI CONSTRUYE MASTERCARD
Las tarjetas diseñadas para construir crédito suelen ofrecer beneficios básicos, pero también pueden incluir características útiles para el día a día. En el caso de STORI CONSTRUYE MASTERCARD, el enfoque principal es ayudar al usuario a crear historial financiero mientras obtiene acceso a una línea de crédito funcional.
Una ventaja importante es la aceptación global gracias a la red Mastercard. Esto permite utilizar la tarjeta tanto en comercios físicos como en plataformas digitales. Además, el manejo desde aplicación móvil facilita el control de gastos, pagos y fechas de corte.
Entre los beneficios más destacados se encuentran:
- posibilidad de crear historial crediticio desde cero
- aceptación internacional en millones de comercios
- administración sencilla desde el celular
- aprobación flexible frente a bancos tradicionales
Otro aspecto interesante es que algunos usuarios reciben promociones o recompensas básicas dependiendo del perfil. Aunque el cashback no suele ser tan alto como en tarjetas premium, puede existir en ciertos comercios o campañas promocionales.
También es relevante mencionar que el usuario puede aprender a manejar crédito de manera responsable. Si paga puntualmente cada mes, el historial reportado puede mejorar su score con el tiempo. Esto abre la puerta a productos financieros más avanzados como préstamos personales o tarjetas con límites mayores.
Aspectos negativos que conviene considerar
Aunque la tarjeta puede ser útil para comenzar a construir historial crediticio, también es importante conocer sus limitaciones. Ningún producto financiero es perfecto, y comprender sus puntos débiles ayuda a tomar mejores decisiones.
Uno de los factores que algunos usuarios mencionan es que los límites iniciales de crédito pueden ser bajos. Esto ocurre porque las instituciones financieras prefieren reducir el riesgo cuando el cliente tiene poco historial crediticio.
Además, en el mercado mexicano las tasas de interés pueden ser relativamente altas si el usuario no paga el saldo completo. Esto sucede con muchas tarjetas orientadas a perfiles de riesgo medio o alto.
Entre los puntos que conviene considerar se encuentran:
- límites de crédito iniciales moderados
- posibles tasas de interés elevadas si no se paga a tiempo
- recompensas más limitadas que tarjetas premium
Por ello, el uso responsable resulta fundamental. Pagar el saldo completo antes de la fecha límite ayuda a evitar intereses y permite aprovechar la tarjeta como herramienta para construir historial crediticio.
Requisitos y documentación para aprobación
Aunque el proceso es accesible, las instituciones financieras siguen evaluando ciertos factores antes de aprobar una solicitud. Esto garantiza que el usuario tenga capacidad básica para administrar crédito.
Los requisitos más comunes incluyen:
- identificación oficial vigente como INE o pasaporte
- residencia en México
- número telefónico activo
- correo electrónico válido
- historial básico en Buró de Crédito o registro inicial
En algunos casos no es obligatorio presentar comprobantes de ingresos formales. Esto hace que la tarjeta sea atractiva para trabajadores independientes, emprendedores digitales o personas con ingresos variables.
Además, la solicitud suele completarse desde el celular. El proceso incluye registro en la plataforma, verificación de identidad y revisión del perfil financiero. Una vez aprobado, el usuario puede activar su tarjeta y comenzar a utilizarla.
Comparativa con otras opciones disponibles en México
El mercado financiero mexicano ofrece varias alternativas para construir historial crediticio. Comparar diferentes opciones puede ayudar a elegir la tarjeta más adecuada según el perfil del usuario.
| Institución | Producto | Característica principal |
| Stori | Stori Construye Mastercard | enfoque en construcción de crédito |
| Nu México | Tarjeta Nu | app avanzada y control total del crédito |
| Vexi | Vexi American Express | opción para historial limitado |
Cada una tiene ventajas distintas. Algunas ofrecen mejores herramientas digitales, mientras que otras tienen mayor flexibilidad en la aprobación. Por eso conviene revisar condiciones, tasas de interés y beneficios antes de decidir.
STORI CONSTRUYE MASTERCARD puede abrir la puerta al crédito
Construir historial financiero en México es un proceso gradual. Muchos usuarios comienzan con productos sencillos y, con el tiempo, acceden a mejores condiciones crediticias. En ese camino, STORI CONSTRUYE MASTERCARD puede funcionar como una herramienta útil para demostrar responsabilidad financiera.
Usar la tarjeta con disciplina, pagar a tiempo y evitar endeudamiento excesivo permite mejorar el perfil ante Buró de Crédito. Con el tiempo, esto puede facilitar el acceso a límites más altos, préstamos personales o incluso tarjetas premium.
Elegir bien la primera tarjeta es una decisión importante. Analizar condiciones, entender costos y mantener hábitos financieros saludables ayuda a aprovechar al máximo este tipo de productos.
¿Quieres saber cómo aprobar más rápido? Mira la siguiente página.
Al hacer clic, permanecerás en este sitio web

 INBURSA NATURGY tarjeta de crédito en México cómo solicitarla y aprovechar sus beneficios <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Descubre cómo solicitar INBURSA NATURGY en México, beneficios, requisitos y comparativa con otros bancos para elegir la mejor tarjeta según tu perfil financiero.</p>
 INBURSA CLASICA VISA cómo solicitarla y aprovechar sus beneficios en México <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce cómo solicitar INBURSA CLASICA VISA en México, beneficios, requisitos y comparativa con otras tarjetas para elegir la mejor opción financiera.</p>
 IDEAL SCOTIABANK VISA una tarjeta pensada para avanzar en tu historial crediticio <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Descubre cómo solicitar IDEAL SCOTIABANK VISA en México, sus beneficios, requisitos y comparación con otros bancos para elegir la mejor tarjeta.</p>