
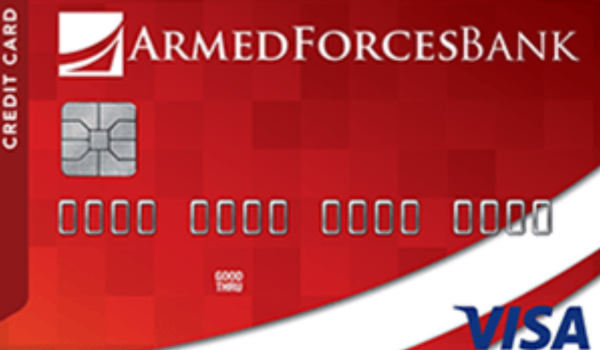
Armed Forces Bank Visa
Sin cuota anual Crédito flexibleSolicitar la Armed Forces Bank Visa puede ser una buena alternativa si quieres una tarjeta práctica, sin cuota anual y con condiciones fáciles de revisar. Para muchos lectores en Estados Unidos, especialmente personas conectadas al entorno militar o clientes del banco, el atractivo está en tener crédito disponible sin pagar un costo fijo cada año.
Esta tarjeta no se apoya en bonos llamativos ni en categorías complejas. Su valor aparece cuando el usuario busca una línea de crédito para compras regulares, pagos mensuales y gastos planificados. Sin embargo, antes de pedirla, conviene entender sus beneficios, limitaciones y requisitos.
Beneficios de la tarjeta de crédito
La Armed Forces Bank Visa tiene una ventaja directa: no cobra cuota anual. Esto puede ayudar a mantener la tarjeta abierta sin sumar un gasto fijo. Además, una cuenta bien manejada puede apoyar el historial crediticio con el tiempo.
Otro beneficio importante es el límite potencial. La tarjeta puede ofrecer hasta $20,000, según aprobación. Ese monto no está garantizado, pero puede resultar útil para quienes buscan margen en compras mayores, emergencias moderadas o pagos recurrentes.
También cuenta con período de gracia de 25 días. Si el usuario paga el saldo completo antes del vencimiento, puede evitar intereses en compras elegibles. Además, la tarjeta no cobra cargo por exceder el límite, aunque usar demasiado crédito nunca es buena estrategia.
Sus beneficios más relevantes son:
- Sin cuota anual, útil para reducir costos fijos.
- Límite potencial alto, sujeto al análisis del banco.
- Período de gracia, conveniente para quien paga a tiempo.
- Uso flexible, válido para compras comunes.
- Adelantos disponibles, aunque deben usarse con cautela.
En recompensas, la tarjeta no lidera. Wells Fargo Active Cash y Citi Double Cash pueden ofrecer más valor en reembolso. Aun así, Armed Forces Bank Visa puede funcionar mejor para quien prefiere simplicidad y bajo costo fijo.
Puntos negativos del servicio
El primer punto negativo es que la tarjeta no tiene una propuesta fuerte de reembolso. Si el objetivo es ganar dinero de vuelta en cada compra, existen opciones más competitivas. Por eso, este producto encaja mejor con usuarios que priorizan crédito simple.
Además, el APR variable desde 11.75% no significa que todos recibirán esa tasa. El banco asigna condiciones según historial, ingresos y perfil de riesgo. Si el usuario mantiene saldo por varios meses, los intereses pueden pesar.
También hay que mirar los adelantos de efectivo. Aunque pueden ayudar en emergencias, suelen ser una forma cara de usar crédito. Por eso, conviene evitarlos salvo cuando exista un plan claro de pago.
Otro límite está en la aprobación. Esta no es una tarjeta garantizada. Si el crédito está dañado, la Credit Builder Secured Visa del mismo banco puede ser una opción más realista.
Requisitos y documentación para aprobación
Armed Forces Bank analiza más que el puntaje. Aunque no publica una cifra mínima oficial, un crédito bueno puede mejorar las probabilidades. En muchos casos, un FICO cercano a 670 o superior puede ayudar, pero no garantiza aprobación.
El banco también puede revisar ingresos, deudas abiertas, consultas recientes y comportamiento de pago. Además, una relación previa con la institución puede aportar contexto, especialmente si hay depósitos constantes y manejo responsable.
Para pedir la tarjeta, normalmente se necesitan:
- Nombre legal y dirección en Estados Unidos.
- Número de Seguro Social o ITIN, según el caso.
- Ingresos anuales verificables.
- Fuente de ingresos o datos laborales.
- Autorización para consultar el crédito.
Trabajadores independientes, profesionales por cuenta propia y contratistas 1099 también pueden solicitarla. Sin embargo, deben declarar ingresos reales. Estados de cuenta, formularios fiscales y depósitos recurrentes pueden reforzar la solicitud.
Armed Forces Bank Visa
“`htmlLo que realmente funciona
Armed Forces Bank Visa destaca porque no cobra cuota anual. Esto la coloca en una posición competitiva frente a tarjetas con cargos fijos, especialmente para usuarios que quieren conservar crédito sin pagar por mantenerlo.
Wells Fargo Active Cash y Citi Double Cash también compiten bien porque no cobran cuota anual. Sin embargo, Armed Forces Bank Visa puede ser más atractiva para clientes que ya usan el banco y buscan una opción directa.
El APR variable desde 11.75% puede ser interesante para perfiles fuertes. Aun así, esa tasa no está garantizada. El costo final depende del historial crediticio, ingresos y evaluación del banco.
Frente a tarjetas con 0% APR introductorio, esta Visa puede quedar atrás para compras grandes. Su mejor uso está en pagar el saldo completo y evitar intereses.
Este no es el punto más competitivo de Armed Forces Bank Visa. La tarjeta no se enfoca en reembolso constante ni en categorías de recompensa.
Citi Double Cash y Wells Fargo Active Cash pueden liderar en compras cotidianas. Aun así, Armed Forces Bank Visa conserva valor si el usuario prefiere una estructura simple, sin categorías ni reglas de recompensa.
El límite de hasta $20,000 puede ser un punto fuerte. Para usuarios aprobados con buen perfil, esa línea puede ayudar en gastos planificados y manejo de flujo.
Sin embargo, el límite real puede ser menor. Si el solicitante tiene historial corto o deudas altas, el banco puede aprobar una cantidad más baja.
El valor total depende del objetivo. Para quien quiere una tarjeta sin cuota anual, con uso flexible y bajo costo fijo, Armed Forces Bank Visa puede cumplir bien.
Para recompensas, bonos o viajes, otras tarjetas pueden rendir más. Sin embargo, para crédito práctico y controlado, esta opción mantiene una propuesta clara.
La lista expansiva muestra que Armed Forces Bank Visa no busca ganar por premios. Su fuerza está en el costo fijo bajo, la simplicidad y el uso responsable. Por eso, puede encajar con quienes quieren crédito sin complicar su presupuesto.
Armed Forces Bank Visa puede ayudarte a usar crédito sin pagar de más
La Armed Forces Bank Visa puede valer la pena si buscas una tarjeta sin cuota anual, con límite flexible y condiciones fáciles de entender. Su mejor uso aparece cuando pagas a tiempo, mantienes saldos bajos y evitas adelantos de efectivo.
Sin embargo, no es la opción más fuerte para recompensas. Si quieres reembolso alto, bonos o beneficios de viaje, conviene comparar otras tarjetas. Además, si necesitas reconstruir crédito, una tarjeta garantizada puede ser mejor punto de partida.
Antes de solicitarla, revisa tu puntaje, tus ingresos, tus deudas y tu forma de pagar. Una buena tarjeta debe apoyar tu organización financiera, no crear más presión.
¿Quieres saber cómo aprobarte más rápido? Ve la próxima página.
Al hacer clic, permanecerás en este sitio web

 Upgrade Cash Visa para pedir crédito y pagar con más previsibilidad <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Upgrade Cash Visa para decidir si esta tarjeta con reembolso encaja contigo.</p>
 SoFi Credit para solicitar una tarjeta y aprovechar mejor tu dinero <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de SoFi Credit para decidir si esta tarjeta sin cuota anual encaja contigo.</p>
 Petal Visa para solicitar crédito con más confianza desde el inicio <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Petal Visa para decidir si esta tarjeta ayuda a construir tu crédito en EE. UU.</p>