
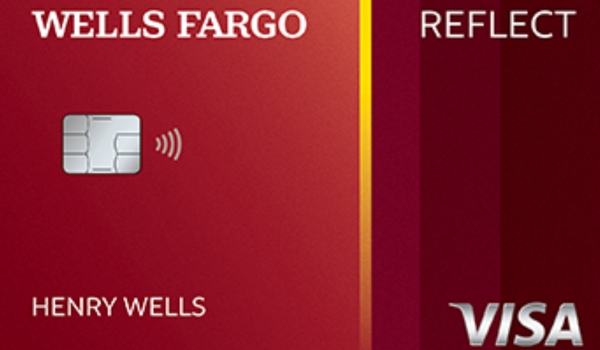
Wells Fargo Reflect
Cero anualidad Menos interesesSolicitar el Wells Fargo Reflect puede ser una buena opción para quien vive en Estados Unidos y necesita más tiempo para pagar compras importantes o saldos de otra tarjeta. Su propuesta no se basa en recompensas llamativas, sino en una tasa introductoria amplia que puede aliviar intereses durante un periodo determinado.
Sin embargo, esta ventaja solo funciona con planificación. La tarjeta puede dar margen, pero no elimina la deuda. Por eso, antes de aplicar, conviene saber cuánto se debe, cuánto se puede pagar cada mes y cuándo termina la oferta promocional.
Beneficios de la tarjeta de crédito
El beneficio más importante está en su tasa introductoria de 0% durante 21 meses. Este plazo puede ser útil para compras elegibles y transferencias de saldo que cumplan las condiciones del banco. Además, la cuota anual de $0 facilita conservar la tarjeta sin asumir un costo fijo.
También puede servir para usuarios que quieren ordenar sus finanzas sin perseguir puntos o millas. En ese sentido, es una tarjeta práctica, más enfocada en control financiero que en beneficios de consumo.
Entre sus principales ventajas aparecen:
- cuota anual de $0.
- tasa introductoria de 0% por 21 meses.
- uso en compras elegibles.
- opción para transferencias de saldo calificadas.
- protección para teléfono celular con límites y deducible.
- acceso a ofertas personalizadas de Wells Fargo.
- herramientas para revisar la Puntuación FICO.
Además, puede ayudar a quien quiere reducir intereses mientras paga una deuda con método. Aun así, el usuario debe evitar compras impulsivas para no perder el beneficio central.
Puntos negativos del servicio
El primer límite es la falta de recompensas continuas. El Wells Fargo Reflect no es una tarjeta para ganar puntos, millas o reembolso por cada compra. Si el usuario busca beneficios de viaje o devolución en gastos diarios, puede encontrar opciones más atractivas.
Además, el cargo por transacciones extranjeras puede incomodar a quien viaja fuera de Estados Unidos. En ese caso, tarjetas sin ese cargo, como Wells Fargo Autograph o algunas opciones de viaje, pueden ser más adecuadas.
También existe el riesgo de confiar demasiado en el periodo promocional. Si el saldo sigue alto cuando termina el 0%, la tasa variable posterior puede aumentar el costo de la deuda. Por eso, la tarjeta exige disciplina desde el primer mes.
Requisitos y documentación para aprobación
Wells Fargo evalúa el perfil completo antes de aprobar. Aunque no informa un puntaje mínimo oficial, un crédito bueno suele mejorar las probabilidades. También pueden pesar ingresos, deuda actual, historial de pagos, solicitudes recientes y uso del crédito disponible.
La solicitud puede pedir nombre completo, dirección en Estados Unidos, fecha de nacimiento, número de Seguro Social o identificación fiscal aceptada, ingresos anuales, situación laboral y pago mensual de vivienda. Además, el banco puede revisar información del reporte crediticio.
Profesionales independientes, contratistas 1099 y trabajadores autónomos también pueden aplicar. En esos casos, lo más importante es declarar ingresos reales y sostenibles. Antes de solicitar, conviene revisar reportes, bajar saldos altos y evitar muchas solicitudes seguidas.
Wells Fargo Reflect
“`htmlLo que realmente funciona
El Wells Fargo Reflect tiene una ventaja clara para quien no quiere pagar cuota anual. Frente a tarjetas con cargos fijos, puede ser más fácil de mantener mientras el usuario organiza una deuda. Sin embargo, no ofrece beneficios de viaje ni recompensas constantes, así que su valor está en el ahorro potencial de intereses.
El periodo introductorio de 0% por 21 meses es su punto más competitivo. Citi Simplicity y BankAmericard también compiten en ofertas similares, pero Reflect se mantiene fuerte para quien necesita tiempo amplio. La clave es respetar fechas, condiciones y cargos aplicables.
La tarjeta puede ser útil para transferir saldos elegibles desde otro emisor. Esto puede reducir intereses durante la promoción, aunque el usuario debe revisar cargos y límites. Si la deuda puede pagarse rápido sin transferencia, quizá sea mejor evitar costos adicionales.
Reflect no lidera en recompensas. Wells Fargo Active Cash puede ser más interesante para reembolso fijo, mientras Autograph puede servir mejor en viajes y restaurantes. Aun así, Reflect cumple bien cuando la prioridad no es ganar puntos, sino pagar menos intereses.
Para compras normales, la tarjeta puede ser menos atractiva que opciones con reembolso. Sin embargo, para una compra grande planificada o una deuda con tasa alta, puede ser una herramienta más estratégica. Su valor depende del objetivo financiero, no del volumen de gastos.
Esta lista deja claro que el Wells Fargo Reflect tiene una función específica. No busca ser una tarjeta completa para todo, sino una opción para ganar tiempo, reducir intereses y organizar pagos con más control.
Wells Fargo Reflect puede ayudarte a pagar sin tanta presión
El Wells Fargo Reflect puede ser una buena alternativa para usuarios que quieren reducir intereses, evitar cuota anual y manejar una deuda con más previsibilidad. Su valor aparece cuando el titular usa el periodo introductorio con un plan claro.
Aun así, no conviene solicitarlo esperando beneficios de viaje o recompensas diarias. Revise cargos, calcule pagos mensuales y confirme si la oferta encaja con su situación. Una tarjeta con 0% introductorio puede ayudar mucho cuando se usa con disciplina.
¿Quieres saber cómo aprobarte más rápido? Ve a la próxima página.
VER CÓMO APLICAR
Al hacer clic, permanecerás en este sitio web

 Upgrade Cash Visa para solicitar crédito con reembolso y pagos más claros <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Upgrade Cash Visa para saber si esta tarjeta con reembolso encaja contigo.</p>
 SoFi Credit para solicitar una tarjeta con recompensas digitales <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de SoFi Credit para saber si esta tarjeta digital encaja con tu perfil.</p>
 Petal Visa para solicitar una tarjeta y avanzar con tu crédito <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Petal Visa para decidir si esta tarjeta puede ayudarte a construir crédito.</p>