
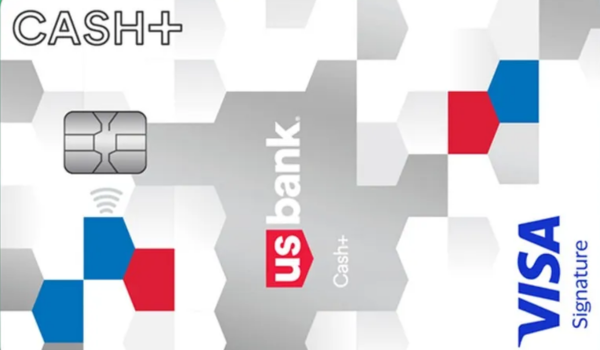
U.S. Bank Cash Plus Visa Signature
Cero anualidad Reembolso flexibleSolicitar la U.S. Bank Cash Plus Visa Signature puede ser una decisión atractiva para quien vive en Estados Unidos y quiere una tarjeta con más control sobre sus recompensas. En vez de aceptar categorías fijas todo el año, el usuario puede elegir áreas de gasto que coincidan mejor con su rutina.
Esta tarjeta puede ser útil para quienes pagan servicios, comida rápida, tiendas, transporte o compras recurrentes con frecuencia. Sin embargo, su valor depende de la organización. Para aprovecharla bien, hay que activar categorías, revisar límites trimestrales y pagar el saldo completo siempre que sea posible.
Beneficios de la tarjeta de crédito
El mayor beneficio está en la personalización. La tarjeta permite ganar 5% de reembolso en dos categorías elegidas, hasta el límite combinado trimestral. Además, ofrece 2% en una categoría cotidiana seleccionada y 1% en las demás compras elegibles.
También tiene cuota anual de $0. Eso facilita mantenerla abierta sin pagar un cargo fijo cada año. Además, el bono inicial puede mejorar el valor de entrada si el gasto requerido ya forma parte del presupuesto normal.
Sus ventajas más relevantes incluyen:
- cuota anual de $0.
- 5% de reembolso en dos categorías elegidas.
- límite combinado de $2,000 por trimestre en categorías 5%.
- 2% en una categoría cotidiana seleccionada.
- 1% en compras elegibles restantes.
- bono de $250 al cumplir el gasto requerido.
- 0% introductorio por 15 ciclos de facturación.
Además, la tarjeta puede servir para compras planificadas durante el periodo introductorio. Aun así, no conviene mantener saldo después de ese plazo, porque la tasa variable puede reducir el valor del reembolso acumulado.
Puntos negativos del servicio
El primer límite está en la activación de categorías. Si el usuario olvida elegirlas, puede perder parte importante del potencial de reembolso. Por eso, esta tarjeta exige más atención que una opción de devolución fija.
Además, el 5% no es ilimitado. Después de alcanzar el límite combinado trimestral en las categorías elegidas, las compras adicionales bajan al nivel básico. Entonces, usuarios con gastos muy altos pueden necesitar otra tarjeta para complementar.
También hay una posible confusión con los códigos de comercio. Una compra solo califica si el establecimiento aparece registrado en la categoría correcta. Por eso, algunas tiendas pueden no generar el reembolso esperado, aunque parezcan encajar.
Requisitos y documentación para aprobación
U.S. Bank suele orientar sus tarjetas principales a usuarios con crédito bueno o excelente. Aunque no informa un puntaje mínimo exacto, un historial sólido mejora las probabilidades. También influyen ingresos, deuda, pagos recientes y cantidad de solicitudes.
La solicitud puede pedir nombre completo, dirección en Estados Unidos, fecha de nacimiento, número de Seguro Social o identificación fiscal aceptada, ingresos anuales, situación laboral y pago mensual de vivienda. Además, el banco puede revisar el reporte crediticio.
Profesionales independientes, contratistas 1099 y trabajadores autónomos también pueden aplicar. En esos casos, lo más importante es declarar ingresos reales y sostenibles. Antes de solicitar, conviene bajar saldos altos, revisar reportes de crédito y evitar muchas solicitudes seguidas.
U.S. Bank Cash Plus Visa Signature
“`htmlLo que realmente funciona
La U.S. Bank Cash Plus Visa Signature lidera bien en costo de mantenimiento porque tiene cuota anual de $0. Frente a tarjetas con cargos fijos, resulta más fácil conservarla a largo plazo. Sin embargo, exige más gestión que una tarjeta automática, porque el usuario debe elegir categorías.
El 5% en dos categorías elegidas puede superar a tarjetas de devolución fija cuando el gasto está bien concentrado. Citi Double Cash puede ser más simple para compras generales, pero esta tarjeta puede rendir más en servicios, comida rápida o categorías recurrentes si el usuario activa todo a tiempo.
El 0% introductorio por 15 ciclos de facturación puede ayudar en compras planificadas. Aun así, no debe verse como financiamiento permanente. Para pagos largos, una opción con cuotas fijas puede ser más previsible que una tarjeta con tasa variable posterior.
El bono de $250 puede ser competitivo para una tarjeta sin cuota anual, siempre que el usuario alcance el gasto requerido sin comprar de más. Algunas tarjetas ofrecen bonos parecidos, pero con categorías menos personalizables. Aquí, el valor inicial combina bono y flexibilidad.
El valor diario depende de la rutina del usuario. Para alguien organizado, la tarjeta puede ser fuerte en categorías elegidas. Para quien no quiere activar nada, Wells Fargo Active Cash o Chase Freedom Unlimited pueden ser más cómodas. Su mejor uso exige seguimiento trimestral.
Esta lista muestra que la tarjeta tiene más potencial cuando el usuario participa activamente. No es la opción más automática, pero puede entregar muy buen reembolso si las categorías coinciden con gastos reales.
U.S. Bank Cash Plus Visa Signature puede ayudarte a ganar más en lo que ya pagas
La U.S. Bank Cash Plus Visa Signature puede ser una buena opción para usuarios que quieren personalizar recompensas, evitar cuota anual y aprovechar categorías elegidas. Su mayor fortaleza está en permitir que el reembolso siga la rutina del titular.
Sin embargo, no conviene solicitarla si el usuario busca simplicidad total. Antes de aplicar, revise sus gastos, confirme si recordará activar categorías y calcule el límite trimestral. Una tarjeta flexible funciona mejor cuando existe organización.
¿Quieres saber cómo aprobarte más rápido? Ve a la próxima página.
Al hacer clic, permanecerás en este sitio web

 Upgrade Cash Visa para pedir crédito y pagar con más previsibilidad <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Upgrade Cash Visa para decidir si esta tarjeta con reembolso encaja contigo.</p>
 SoFi Credit para solicitar una tarjeta y aprovechar mejor tu dinero <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de SoFi Credit para decidir si esta tarjeta sin cuota anual encaja contigo.</p>
 Petal Visa para solicitar crédito con más confianza desde el inicio <p class='sec-title' style='line-height: normal; font-weight: normal;font-size: 16px !important; text-align: left;margin-top: 8px;margin-bottom: 0px !important;'>Conoce beneficios, APR, requisitos y comparaciones de Petal Visa para decidir si esta tarjeta ayuda a construir tu crédito en EE. UU.</p>